Téléchargez mon guide PDF
Téléchargez mon guide pratique pour réussir la rédaction de votre rapport de durabilité CSRD – structure, indicateurs et bonnes pratiques.
La rédaction d’un rapport de durabilité CSRD engage désormais des milliers d’entreprises européennes dans un exercice aussi réglementaire qu’éditorial, et la qualité du résultat conditionne directement leur crédibilité auprès des parties prenantes.
La Corporate Sustainability Reporting Directive, adoptée par l’Union européenne en 2022, remplace progressivement la DPEF et étend considérablement le périmètre des entreprises soumises à une obligation de reporting extra-financier. Comprendre la CSRD signification, identifier les exigences applicables à son organisation et produire un rapport à la hauteur de ces attentes sont trois étapes distinctes, et chacune mérite une attention spécifique. En tant que consultante en rédaction RSE, j’accompagne les directions communication et RSE dans cet exercice depuis la phase d’audit des sources jusqu’à la livraison du document finalisé.
CSRD définition : comprendre la directive et ses enjeux
Corporate Sustainability Reporting Directive : de quoi s’agit-il ?
La Corporate Sustainability Reporting Directive est une directive européenne adoptée en décembre 2022 et entrée en application progressive à partir de 2024. Elle succède à la NFRD (Non-Financial Reporting Directive) et en élargit considérablement le champ d’application, les exigences et le niveau de rigueur attendu. La définition CSRD peut se résumer ainsi : une obligation pour les entreprises concernées de publier un rapport de durabilité détaillé, structuré selon les normes ESRS, auditable par un tiers indépendant et intégré au rapport de gestion annuel.
La CSRD introduit deux concepts fondamentaux que toute entreprise concernée doit maîtriser. Le premier est la double matérialité, à savoir l’obligation d’analyser à la fois l’impact de l’entreprise sur l’environnement et la société, et l’impact des enjeux de durabilité sur la performance financière de l’entreprise. Le second est l’alignement sur les normes ESRS (European Sustainability Reporting Standards), qui définissent les indicateurs, les formats et les exigences de divulgation.
CSRD entreprises concernées : seuils et calendrier d’application
La question « CSRD qui est concerné » appelle une réponse nuancée, car le périmètre s’élargit progressivement selon un calendrier défini. Les grandes entreprises déjà soumises à la NFRD, c’est-à-dire celles de plus de 500 salariés, ont été les premières concernées pour l’exercice 2024. Les grandes entreprises non cotées dépassant deux des trois seuils CSRD suivants, à savoir 250 salariés, 40 millions d’euros de chiffre d’affaires ou 20 millions d’euros de total bilan, sont concernées à partir de l’exercice 2025. Les PME cotées sur les marchés réglementés entrent dans le dispositif pour l’exercice 2026.
Par ailleurs, même les organisations non directement soumises à la loi CSRD subissent une pression indirecte croissante de la part de leurs donneurs d’ordre, eux-mêmes assujettis et tenus de collecter des données RSE auprès de leur chaîne de valeur.
Autre article à lire :
Du greenwashing à la crédibilité : comment inspirer confiance avec un rapport RSE
CSRD et PME : ce qui change vraiment en 2026
Rédaction rapport de durabilité CSRD : les exigences à maîtriser
Structure et contenu du rapport de durabilité CSRD
Un rapport de durabilité CSRD bien construit suit une architecture précise, imposée par les normes ESRS. Il comprend une présentation du modèle d’affaires et de la stratégie, une analyse de double matérialité documentée, des informations sur les politiques et plans d’action par pilier environnemental, social et de gouvernance, des indicateurs chiffrés et vérifiables, ainsi qu’une section sur les cibles et trajectoires de progression.
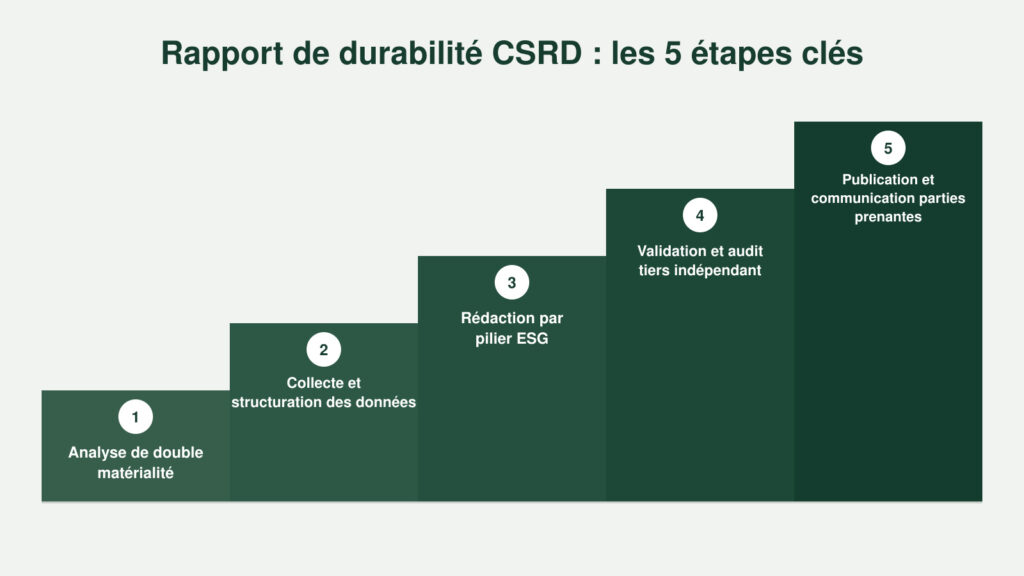
Chacune de ces sections suppose un travail éditorial rigoureux. L’analyse de double matérialité, en particulier, ne se réduit pas à un exercice de classification. Elle demande une compréhension fine des enjeux sectoriels, une consultation des parties prenantes et une capacité à hiérarchiser les informations selon leur matérialité réelle pour l’organisation.
CSRD obligation : ce que l’audit implique pour la rédaction
La CSRD obligation d’audit par un tiers indépendant change en profondeur l’approche rédactionnelle. Chaque affirmation publiée dans le rapport de durabilité CSRD doit être vérifiable, sourcée et cohérente avec les données internes de l’entreprise. Cela exclut les formulations vagues, les engagements sans indicateurs mesurables et les données non documentées.
Par conséquent, la rédaction d’un CSRD report rigoureux suppose une coordination étroite entre les équipes RSE, financières, RH et communication. C’est souvent à ce stade que les organisations se heurtent à une difficulté structurelle, à savoir la dispersion des données et l’absence de gouvernance éditoriale claire pour piloter la production du rapport.
Autres articles à lire:
Rapport RSE : comment rédiger un rapport de durabilité ?
Double matérialité CSRD : méthode, erreurs fréquentes et bonnes pratiques
Rapports CSRD 2025 : forces, faiblesses et enseignements pour les entreprises
Bonnes pratiques pour réussir votre rapport de durabilité CSRD
Hiérarchiser plutôt qu’accumuler les indicateurs
L’une des erreurs les plus fréquentes dans la rédaction rapport de durabilité CSRD est l’effet catalogue, à savoir l’accumulation d’indicateurs sans hiérarchie ni narration. Or un bon rapport de durabilité CSRD ne se mesure pas à la quantité d’informations qu’il contient, mais à la clarté de ce qu’il permet de comprendre. Il faut donc identifier les enjeux réellement matériels pour l’organisation, ceux qui traduisent la stratégie et les engagements réels, et leur accorder la place centrale qu’ils méritent.
Construire un récit cohérent entre rigueur et lisibilité
Le rapport de durabilité CSRD doit satisfaire simultanément des exigences réglementaires strictes et des attentes de lisibilité de la part des parties prenantes non expertes. Ces deux objectifs ne sont pas contradictoires, mais ils supposent un travail éditorial exigeant. Contextualiser les données, expliciter les arbitrages et assumer les axes de progression, à savoir les zones où les objectifs n’ont pas encore été atteints, renforcent la crédibilité du document bien davantage qu’un rapport lissé qui masque ses fragilités.
Anticiper les attentes des parties prenantes
Un rapport de durabilité CSRD efficace anticipe les questions que se poseront les investisseurs et investisseuses, les agences de notation ESG, les clients et clientes grands comptes et les ONG. Selon l’AMF, la qualité du reporting extra-financier est désormais un critère d’évaluation explicite dans les décisions d’investissement. Produire un document répondant aux attentes implicites de ces publics transforme une obligation réglementaire en levier de confiance.
Pourquoi faire appel à une consultante en rédaction rapport de durabilité CSRD
Un accompagnement de la structure à la rédaction finale
La rédaction rapport de durabilité est un exercice hybride qui suppose à la fois une maîtrise des référentiels réglementaires, à savoir les normes ESRS et les exigences de la Corporate Sustainability Reporting Directive, et une expertise éditoriale permettant de rendre le document lisible et convaincant. C’est cette double compétence qui fait la différence entre un rapport qui coche les cases réglementaires et un rapport qui construit réellement la crédibilité de l’organisation.
Mon accompagnement couvre l’ensemble du processus, à savoir l’audit des sources et données existantes, la conception du plan et du fil rouge éditorial, la rédaction des sections thématiques et les allers-retours de validation avec les équipes internes. En français et en anglais, pour des PME en première publication comme pour des groupes ayant déjà un historique de reporting RSE.
Une maîtrise des référentiels en constante évolution
Les normes ESRS et les exigences de la directive européenne CSRD évoluent régulièrement depuis leur adoption. Faire appel à une consultante en rédaction RSE spécialisée permet de s’assurer que le rapport est aligné sur les exigences en vigueur au moment de sa publication, et non sur une lecture figée de la réglementation.
Rapport de durabilité CSRD : ce que le premier exercice engage pour la suite
Produire un premier rapport de durabilité CSRD rigoureux dépasse la simple conformité réglementaire. Les données publiées aujourd’hui constitueront la ligne de base par rapport à laquelle les progrès futurs seront évalués. La qualité de la première édition conditionne donc directement la capacité de l’organisation à démontrer une trajectoire de progression crédible dans les années suivantes.
Les dirigeantes et dirigeants qui traitent la rédaction rapport de durabilité CSRD comme un investissement éditorial, et non comme une contrainte administrative, sont ceux et celles qui en tirent le plus de valeur à long terme.
FAQ
Quelle est la définition CSRD ?
La CSRD (Corporate Sustainability Reporting Directive) est une directive européenne adoptée en décembre 2022 qui oblige les entreprises concernées à publier un rapport de durabilité détaillé, structuré selon les normes ESRS, auditable par un tiers indépendant et intégré au rapport de gestion annuel. Elle remplace la NFRD et élargit considérablement le périmètre des entreprises soumises à cette obligation.
CSRD qui est concerné ?
En 2025, les grandes entreprises non cotées dépassant deux des trois seuils CSRD, à savoir 250 salariés, 40 millions d’euros de chiffre d’affaires ou 20 millions d’euros de total bilan, entrent dans le dispositif. En 2026, les PME cotées sur les marchés réglementés seront à leur tour concernées. Par ailleurs, de nombreuses PME non directement soumises subissent une pression indirecte de leurs donneurs d’ordre.
Que doit contenir un rapport de durabilité CSRD ?
Un rapport de durabilité CSRD comprend une présentation du modèle d’affaires et de la stratégie, une analyse de double matérialité documentée, des informations sur les politiques et plans d’action par pilier ESG, des indicateurs chiffrés et vérifiables alignés sur les normes ESRS, et une section sur les objectifs et trajectoires de progression.
Quelle est la différence entre la DPEF et le rapport de durabilité CSRD ?
La DPEF était le dispositif français antérieur à la CSRD. Le rapport de durabilité CSRD est structurellement plus exigeant, à savoir il impose une analyse de double matérialité, un alignement sur des normes européennes harmonisées (ESRS) et un audit obligatoire par un tiers indépendant.
Faut-il faire appel à un prestataire externe pour rédiger son rapport de durabilité CSRD ?
Un accompagnement externe apporte une double valeur, à savoir la maîtrise des référentiels réglementaires en constante évolution et une expertise éditoriale permettant de rendre le rapport lisible et convaincant pour des audiences très différentes. Il libère également les équipes internes de la charge de coordination et de rédaction, tout en garantissant la cohérence globale du document.