Téléchargez mon guide PDF
Vous voulez aller plus loin ? Téléchargez mon guide complet « 10 étapes pour rédiger votre rapport RSE » et démarrez votre démarche sur des bases solides.
Rédiger un rapport RSE sérieux, c’est d’abord choisir de mettre en ordre ce que l’entreprise fait déjà. Bien construit, ce document devient ainsi un levier de crédibilité, un outil de dialogue avec les parties prenantes et, selon les seuils réglementaires, une obligation légale. Voici comment s’y prendre concrètement, de la définition des enjeux à la diffusion finale.
Qu’est-ce qu’un rapport RSE ?
Le rapport RSE en bref : définition et périmètre
Un rapport RSE (Responsabilité Sociétale des Entreprises) est un document annuel dans lequel l’entreprise rend compte de ses engagements et de ses résultats sur trois volets : environnemental, social et sociétal. Certains référentiels y ajoutent la gouvernance, formant ainsi le cadre ESG (Environnement, Social, Gouvernance).
Ce rapport est distinct de la charte RSE. La charte expose des engagements et des valeurs. Mais le document, lui, justifie : il documente ce qui a été fait, avec des chiffres, des indicateurs et des exemples concrets.
Depuis 2024, le terme « rapport de durabilité » tend à s’imposer dans le cadre de la directive européenne CSRD. Les deux expressions désignent toutefois des documents très proches dans leur contenu et leur structure.
Qui est concerné par le rapport RSE en 2025-2026 ?
Les obligations légales en vigueur
L’obligation de publier un rapport RSE dépend de la taille de l’entreprise. Depuis la directive Omnibus adoptée en décembre 2025, les seuils CSRD ont été relevés. Seules les entreprises dépassant à la fois 1 000 salariés et 450 millions d’euros de chiffre d’affaires net sont désormais soumises à l’obligation de publier un rapport de durabilité.
Avant la CSRD, c’est la DPEF (Déclaration de Performance Extra-Financière), issue de la loi Grenelle II de 2010. Elle s’appliquait aux entreprises de plus de 500 salariés et 100 millions d’euros de chiffre d’affaires. La CSRD remplace et élargit ce cadre, avec des exigences bien plus précises : double matérialité, normes ESRS, format numérique structuré (xHTML + balisage XBRL), certification externe.
Pourquoi les PME ont intérêt à publier un rapport RSE
Les PME ne sont pas soumises à l’obligation CSRD dans la plupart des cas. Pourtant, elles ont des raisons solides de s’y engager volontairement.
D’abord, les donneurs d’ordre soumis à la CSRD évaluent de plus en plus leurs fournisseurs sur des critères RSE. Une PME sans données structurées risque d’être dé-référencée ou pénalisée dans les appels d’offres. Ensuite, les investisseurs et les talents consultent ce document avant de s’engager. Selon le Baromètre de l’Engagement des Marques 2025, 88 % des professionnels du marketing considèrent la RSE comme un moteur de performance. Enfin, 75 % des actifs pourraient choisir leur employeur sur la base de ses engagements RSE.
Pour celles qui souhaitent ainsi structurer leur démarche sans aller jusqu’aux normes CSRD, la Commission européenne a développé la norme VSME, un cadre volontaire simplifié recommandé depuis juillet 2025.
Que contient un rapport RSE ?
Un rapport RSE couvre trois ou quatre piliers selon le référentiel choisi.
L‘aspect environnemental documente les émissions de gaz à effet de serre (bilan GES), la consommation d’énergie, la gestion des déchets et les actions en faveur de la biodiversité. Les données doivent être chiffrées, comparées sur plusieurs exercices et assorties d’objectifs.
Le volet social traite des conditions de travail, de la politique de formation, de la santé et de la sécurité, de la parité et de la diversité. On y retrouve des indicateurs concrets : taux d’absentéisme, écart de rémunération, taux de fréquence des accidents, heures de formation par salarié.
Côté sociétal, le rapport aborde l’impact territorial de l’entreprise, ses relations avec les fournisseurs, la chaîne de valeur et les parties prenantes externes.
La gouvernance, quand elle est intégrée au rapport RSE, documente la transparence des processus de décision, la composition des instances dirigeantes et la place des critères RSE dans la rémunération variable des dirigeants.
Autre article à lire :
Du greenwashing à la crédibilité : comment inspirer confiance avec un rapport RSE
CSRD et PME : ce qui change vraiment en 2026
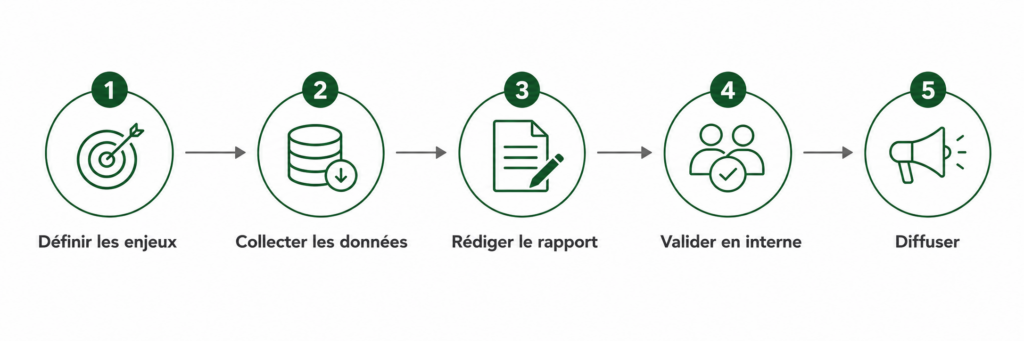
Comment rédiger un rapport RSE : les 5 étapes clés
Étape 1 – Définir les enjeux et les objectifs du rapport RSE
Avant de collecter la moindre donnée, il faut clarifier ce que l’entreprise attend de son rapport. Cherche-t-elle à répondre à une obligation réglementaire, à renforcer sa crédibilité auprès de clients, à structurer sa démarche interne ou à valoriser ses engagements en appel d’offres ?
Cette clarification oriente le choix du référentiel : GRI, ESRS, ISO 26000 ou VSME pour les PME. Elle précise aussi le niveau de détail attendu et les parties prenantes à impliquer. A ce stade, réaliser une analyse de matérialité s’avère utile pour identifier les enjeux prioritaires pour l’entreprise et pour ses parties prenantes.
Étape 2 – Collecter des données fiables
La qualité d’un rapport RSE repose avant tout sur la fiabilité des données. C’est l’étape la plus chronophage. Elle mobilise plusieurs directions : RH, QHSE, finance, achats, exploitation. Chaque indicateur doit avoir une source, une méthodologie claire et rester comparable d’un exercice à l’autre.
Un tableau de bord RSE simplifie considérablement cette collecte pour les années suivantes. Documenter les hypothèses de calcul, notamment pour le bilan carbone, reste une bonne pratique.
Autres articles à lire:
Double matérialité CSRD : méthode, erreurs fréquentes et bonnes pratiques
Rapports CSRD 2025 : forces, faiblesses et enseignements pour les entreprises
Étape 3 – Structurer et rédiger le document
Un rapport RSE bien structuré inspire confiance. La logique la plus courante consiste à organiser le contenu par piliers (environnement, social, sociétal, gouvernance), en associant à chaque enjeu ses indicateurs, ses actions menées et ses objectifs futurs.
Le ton doit être factuel et transparent. Pour assumer aussi les difficultés et les axes de progression, il ne doit pas que valoriser les succès . C’est précisément ce qui le rend crédible. Intégrer des témoignages de collaborateurs, de partenaires ou de clients illustre l’impact humain des actions engagées.
Par ailleurs, des graphiques, des infographies et des données comparées dans le temps rendent le contenu bien plus lisible. La mise en forme contribue à la crédibilité du document autant que son contenu.
Étape 4 – La validation en interne
Avant diffusion, le rapport RSE doit être validé par la direction générale et, selon la taille de l’entreprise, par le COMEX, le CSE ou le conseil d’administration. Cette étape garantit l’alignement avec la stratégie globale et la conformité aux obligations légales en vigueur.
Les entreprises soumises à la CSRD doivent faire certifier leur rapport par un commissaire aux comptes ou un organisme tiers indépendant.
Étape 5 – Diffuser le rapport RSE auprès des parties prenantes
Un rapport RSE non diffusé n’atteint pas ses objectifs. Une fois validé, il peut être publié sur le site internet de l’entreprise, relayé sur les réseaux sociaux, présenté en réunion interne ou transmis aux partenaires et investisseurs. La version synthétique ou interactive facilite souvent la lecture par le grand public.
Les erreurs à éviter dans la rédaction d’un rapport RSE
Plusieurs erreurs fragilisent la crédibilité d’un rapport RSE. La première est l’accumulation de données sans analyse : les chiffres doivent être contextualisés, comparés et expliqués. Ensuite, il y a le greenwashing, qui consiste à lisser ou gonfler les résultats. Aujourd’hui, évaluateurs extra-financiers et parties prenantes savent repérer ce type de pratiques.
Autre erreur fréquente, l’absence de données fiables sur des indicateurs pourtant essentiels, comme les émissions de scope 3 ou la parité dans les instances dirigeantes. Mieux vaut indiquer que la mesure est en cours de structuration plutôt que de l’omettre ou de l’approximer.
Enfin, un document sans objectifs chiffrés et datés perd une grande partie de sa valeur. Les engagements vagues n’engagent personne.
Rapport RSE et rapport de durabilité CSRD : quelle différence ?
Les deux termes sont souvent confondus. Le rapport RSE désigne le document publié volontairement par une entreprise pour valoriser ses engagements extra-financiers. En outre, le rapport de durabilité CSRD est la version réglementée, obligatoire pour les entreprises dépassant les seuils CSRD post-Omnibus.
Concrètement, le rapport de durabilité CSRD impose des normes européennes harmonisées (les ESRS), une analyse de double matérialité, un format numérique structuré et une vérification externe systématique. En version volontaire, la structure et le niveau de détail du rapport RSE restent à la discrétion de l’entreprise..
Comment structurer un rapport RSE pour une PME ?
Une PME peut rédiger un rapport RSE utile et crédible sans ressources disproportionnées. Quelques principes simples permettent de cadrer la démarche.
Il vaut mieux partir d’un état des lieux honnête plutôt que d’un idéal inaccessible. Un premier rapport RSE peut tout à fait documenter les actions déjà engagées, les indicateurs disponibles et les axes de travail pour les exercices suivants. La démarche gagne en solidité d’une année sur l’autre.
Pour une PME, la structure type couvre une présentation de l’entreprise et de sa stratégie RSE, les actions phares par pilier, les indicateurs clés disponibles et les perspectives pour l’exercice suivant. Le référentiel VSME constitue un bon point de départ pour les entreprises qui souhaitent se structurer sans partir de zéro.
Faire appel à un prestataire pour son rapport RSE : quand est-ce utile ?
La rédaction d’un rapport RSE prend en moyenne entre un et trois mois. Cela varie selon la taille de l’entreprise, la maturité de la démarche et la disponibilité des données. En effet, faire appel à un prestataire spécialisé peut accélérer le processus et améliorer la qualité éditoriale et graphique du document final.
Un accompagnement externe apporte notamment une aide à l’analyse de matérialité, à la structuration des indicateurs, à la rédaction des contenus et à la mise en page. Certaines agences proposent aussi de mener des entretiens avec les parties prenantes internes et externes pour enrichir le contenu.
Dans tous les cas, le rapport RSE reste un document de l’entreprise. L’implication de la direction et des équipes internes est indispensable pour garantir la cohérence et la sincérité des engagements exprimés.
FAQ
Le rapport RSE est-il obligatoire pour une PME ?
La PME n’est pas soumise à l’obligation légale dans la grande majorité des cas. Depuis la directive Omnibus de décembre 2025, seules les entreprises dépassant 1 000 salariés et 450 millions d’euros de chiffre d’affaires sont concernées par le rapport de durabilité CSRD. Toutefois, les PME fournisseurs de grands groupes soumis à la CSRD sont de plus en plus sollicitées sur leurs données RSE dans les appels d’offres.
Quelle est la différence entre un rapport RSE et un rapport de durabilité ?
Le rapport RSE est publié volontairement par une entreprise pour valoriser ses engagements sociaux, environnementaux et sociétaux. Le rapport de durabilité est la version réglementée imposée par la directive CSRD : il obéit à des normes européennes précises (les ESRS), exige une analyse de double matérialité et doit obtenir la certification par un organisme tiers indépendant.
Combien de temps faut-il pour rédiger un rapport RSE ?
Entre un et trois mois en moyenne, selon la taille de l’entreprise, la disponibilité des données et l’expérience de l’équipe en charge du projet. La phase de collecte des données est souvent la plus longue. Mettre en place un tableau de bord RSE dès la première année réduit sensiblement ce délai pour les exercices suivants.
Quel référentiel choisir pour structurer son rapport RSE ?
Plusieurs cadres coexistent. Les standards GRI sont les plus utilisés à l’international pour le reporting volontaire. Les normes ESRS s’appliquent aux entreprises soumises à la CSRD. Pour les PME non cotées qui souhaitent se structurer sans aller jusqu’aux exigences CSRD, la norme VSME, que la Commission européenne recommande depuis juillet 2025, est le point de départ le plus adapté.
Peut-on rédiger un rapport RSE sans données parfaites ?
Oui, tout à fait. Un premier rapport RSE peut très bien documenter les actions déjà engagées, les indicateurs disponibles et les axes de travail à venir. L’essentiel est d’être transparent sur ce qui est mesuré, sur les lacunes identifiées et sur les objectifs fixés pour les prochains exercices. Un rapport honnête sur une démarche en construction est ainsi toujours plus crédible qu’un document trop lisse.